Агентный кредитный конвейер на Ragify: опыт пилота в банке из топ-5 РФ
Банк из топ-5 РФ проводит пилот кредитного конвейера, собранного на Ragify. Разбираем, какую задачу решали, что пришлось добавить в платформу для кредитования, какие предохранители стоят на действиях ИИ-агентов и что видно на тестовых пакетах.
Какую задачу решал кредитный блок
Банк из топ-5 РФ проводит пилот агентного кредитного конвейера, собранного на Ragify — продукте в составе Restart AI Platform. Название банка мы не раскрываем; в статье нет ни его внутренних цифр, ни результатов пилота. Пилот идёт, и здесь мы описываем инженерную сторону: что и почему пришлось построить.
Задача типична для кредитования юридических лиц. По каждой заявке приходит пакет документов компании: учредительные документы, бухгалтерская и налоговая отчётность, выписки по счетам, договоры с покупателями, документы поручителей и связанных компаний. Обычно это два-три десятка файлов, часть — сканы. Дальше кредитный менеджер сверяет комплект с перечнем, аналитик вручную переносит показатели в расчётные таблицы, сверяет одни и те же значения между документами, проверяет их по кредитной политике и пишет заключение, а затем собирает формуляры для кредитного комитета.
Из этого вырастают знакомые руководителю кредитного блока проблемы:
- ручной ввод пакета занимает часы, и всё это время сделка стоит в очереди к аналитику;
- одинаковые проверки разные аналитики выполняют по-разному;
- отступления от регламента — число взято из другого документа, норматив нарушен по решению комитета — теряются по дороге к формуляру;
- история «кто, что и на каком основании изменил» собирается по переписке.
Что меняется на рынке
По открытым данным рынка видно, куда движется кредитование. Лидеры переносят кредитное решение ближе к моменту обращения клиента: процесс начинается с данных о клиенте, а заявка становится подтверждением готового предложения. Целевая модель на 2027–2029 годы выглядит как цепочка из пяти звеньев.
На пути к этой модели банки упираются в два ограничения. Первое — ручной труд: ниже сделки порядка единиц миллионов рублей участие менеджера и аналитика экономически нецелесообразно (ориентир рынка). Второе — данные: строить отдельную интеграцию под каждый источник долго, а недостающие для решения сведения на практике лежат в документах клиента — отчётности, выписках, договорах, документах по залогу.
Отсюда спрос на агентный процесс: ИИ-агенты готовят данные и анализ, а роль человека постепенно смещается — оператор сделки, затем контролёр, затем владелец политик и метрик. Кредитный конвейер на Ragify закрывает в этой цепочке звенья данных из документов, методики и агентного процесса и работает рядом с действующими системой принятия решений, BPM и АБС банка, не заменяя их.
Почему не отдельная разработка
Отдельный ИИ-проект под кредитование заново строит интеграции, защиту данных, ролевую модель и журнал. Следующий проект — закупки или проверка договоров — стоит почти как первый. Мы пошли другим путём: собрали конвейер на Ragify, где процесс описывается настройками.
| Что | Как задаётся в Ragify |
|---|---|
| Кредитная заявка | Вид пакета документов: какие документы нужны, какие данные из них брать, как сверять, что проверять, как считать, какие документы собирать на выходе, какие этапы и кто утверждает |
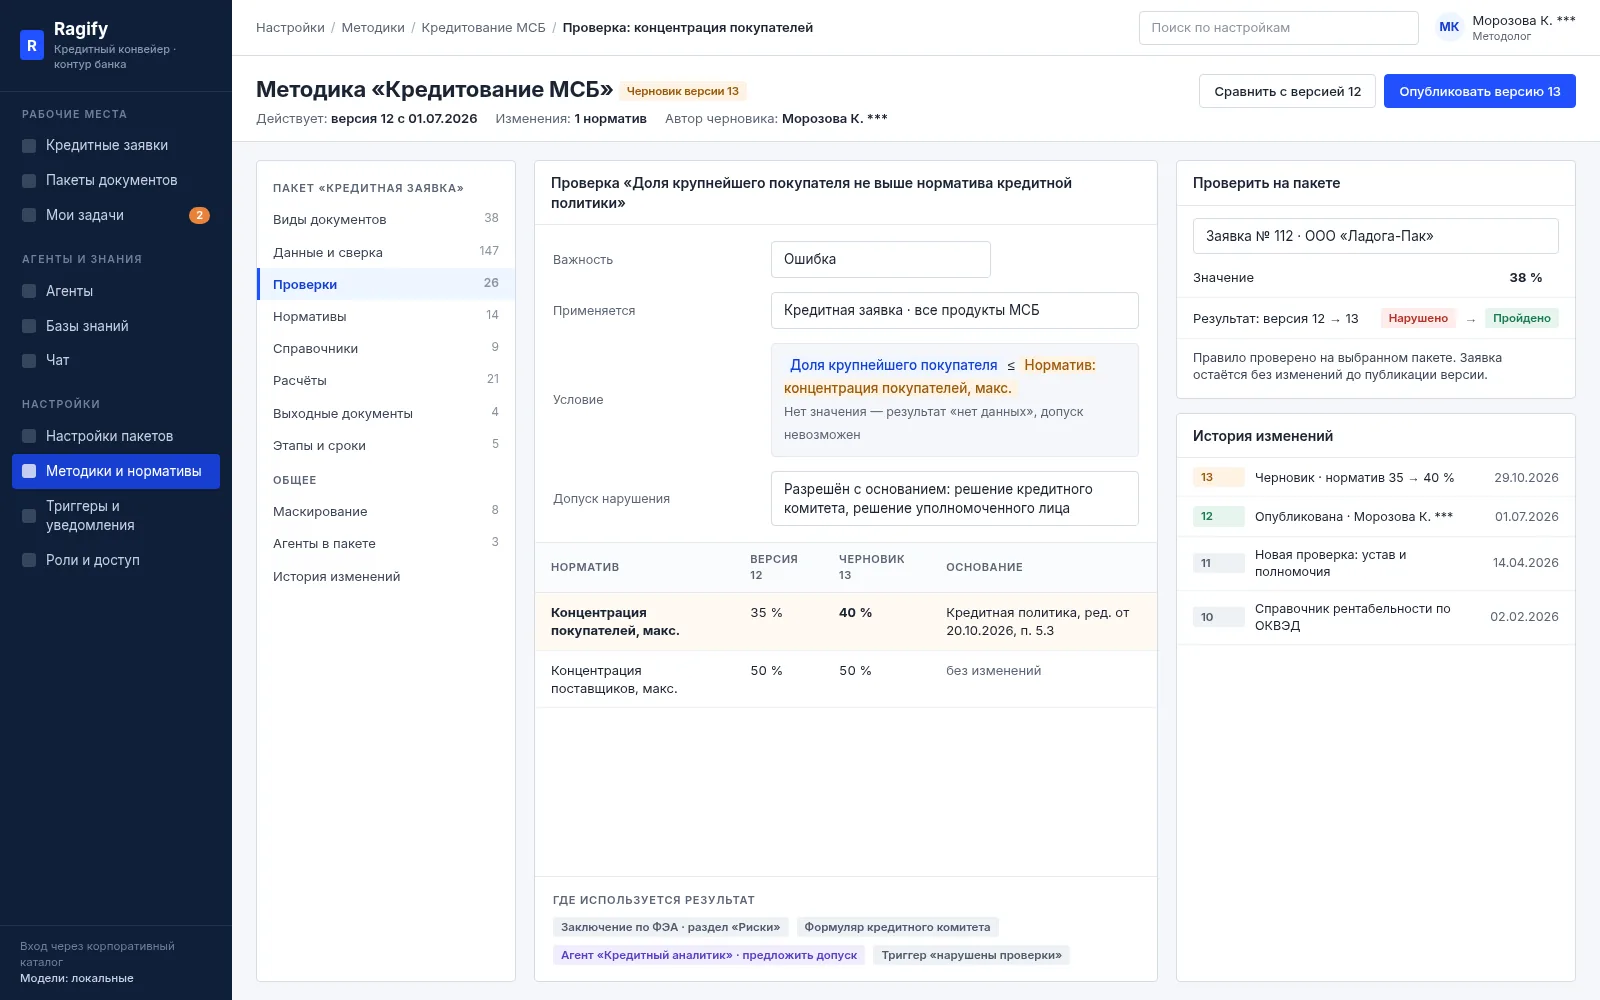
| Методика банка | Нормативы, справочники, расчёты и правила проверки в настройках; их ведёт методолог |
| Агенты | Карточка агента: инструкция, умения, модель, режим работы и права; новый агент не требует разработки |
| Интеграции | Подключение внешних систем в административном интерфейсе; любой HTTP API становится умением агента |
| Изменения | Контролируемые версии; история сохраняется, заявки в работе не ломаются |
Главный архитектурный принцип: решение считает детерминированный движок по методике банка. Языковая модель извлекает данные из документов, цитирует правила и пишет черновики. Решение по сделке принимают сотрудник и движок банка.
Для банка это означает, что процесс меняется с той же скоростью, что и регламент: методолог правит норматив сам, без очереди в разработку. А контур, ролевая модель и правила маскирования, которые согласует ИБ, затем используются и другими процессами.
Пакеты участников, сверка и «нет данных по регламенту»
Первое, что пришлось построить для кредитования, — работу с пакетами компаний. Пакет — папка документов одной компании. Его можно завести через агента «Кредитный менеджер» даже только по ИНН, ещё без документов. Файлы загружаются перетаскиванием, архивом или приходят письмом. Каждый документ проходит путь «получен → распознан → вид определён → данные извлечены → пакет пересчитан»; документы обрабатываются параллельно, а для каждого вида документа можно выбрать модель распознавания.
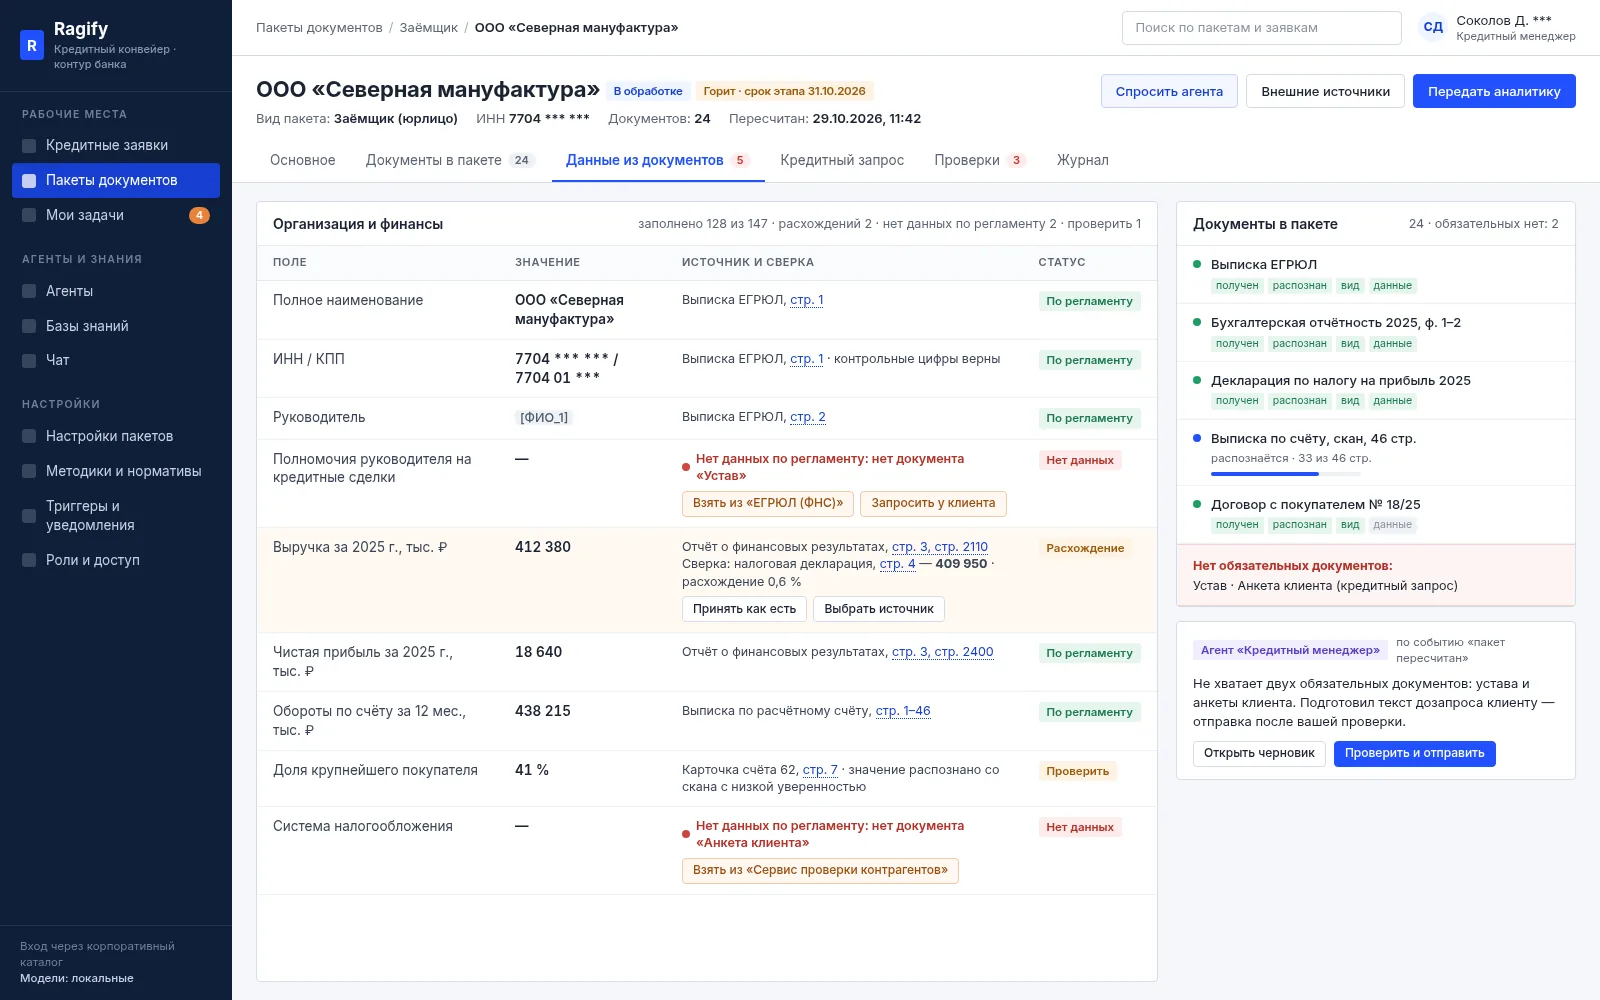
К кредитной заявке документы заново не загружают: к ней привязываются пакеты участников по ролям — заёмщик, поручители, связанные компании. Данные заявки берутся из пакетов, и правка в заявке показывает расхождение с пакетом.
Источник у каждого значения
Ссылка на документ и страницу; реквизиты ИНН, ОГРН, КПП — с проверкой контрольных цифр. Сомнительное значение помечается и не уходит дальше молча.
Сверка по правилам
Для значения задано, откуда его брать — например, выручку из определённого бухгалтерского документа, — и с чем сверять. Расхождение решает человек; принятое «как есть» значение отмечается в журнале.
«Нет данных по регламенту»
Если документа, который требует регламент, нет, поле не заполняется. Платформа предлагает запасные источники, а взятое не по регламенту помечается, и пометка доходит до заключения и формуляра.
Внешние источники
Сведения из государственных реестров и сервисов проверки контрагентов — кнопкой или просьбой агенту; запросы идут параллельно, не ответивший источник пропускается с причиной, платные запросы — с подтверждением. Состав источников определяет банк.
Проверки по методике и допуски с основанием
Правила проверки задаёт методолог, например «доля крупнейшего покупателя не выше норматива кредитной политики». Результат каждой проверки — пройдено, нарушено, нет данных или не применяется. Смысловые требования вроде «в договоре указаны порядок и сроки оплаты» проверяет агент по тексту документа и приводит цитату.
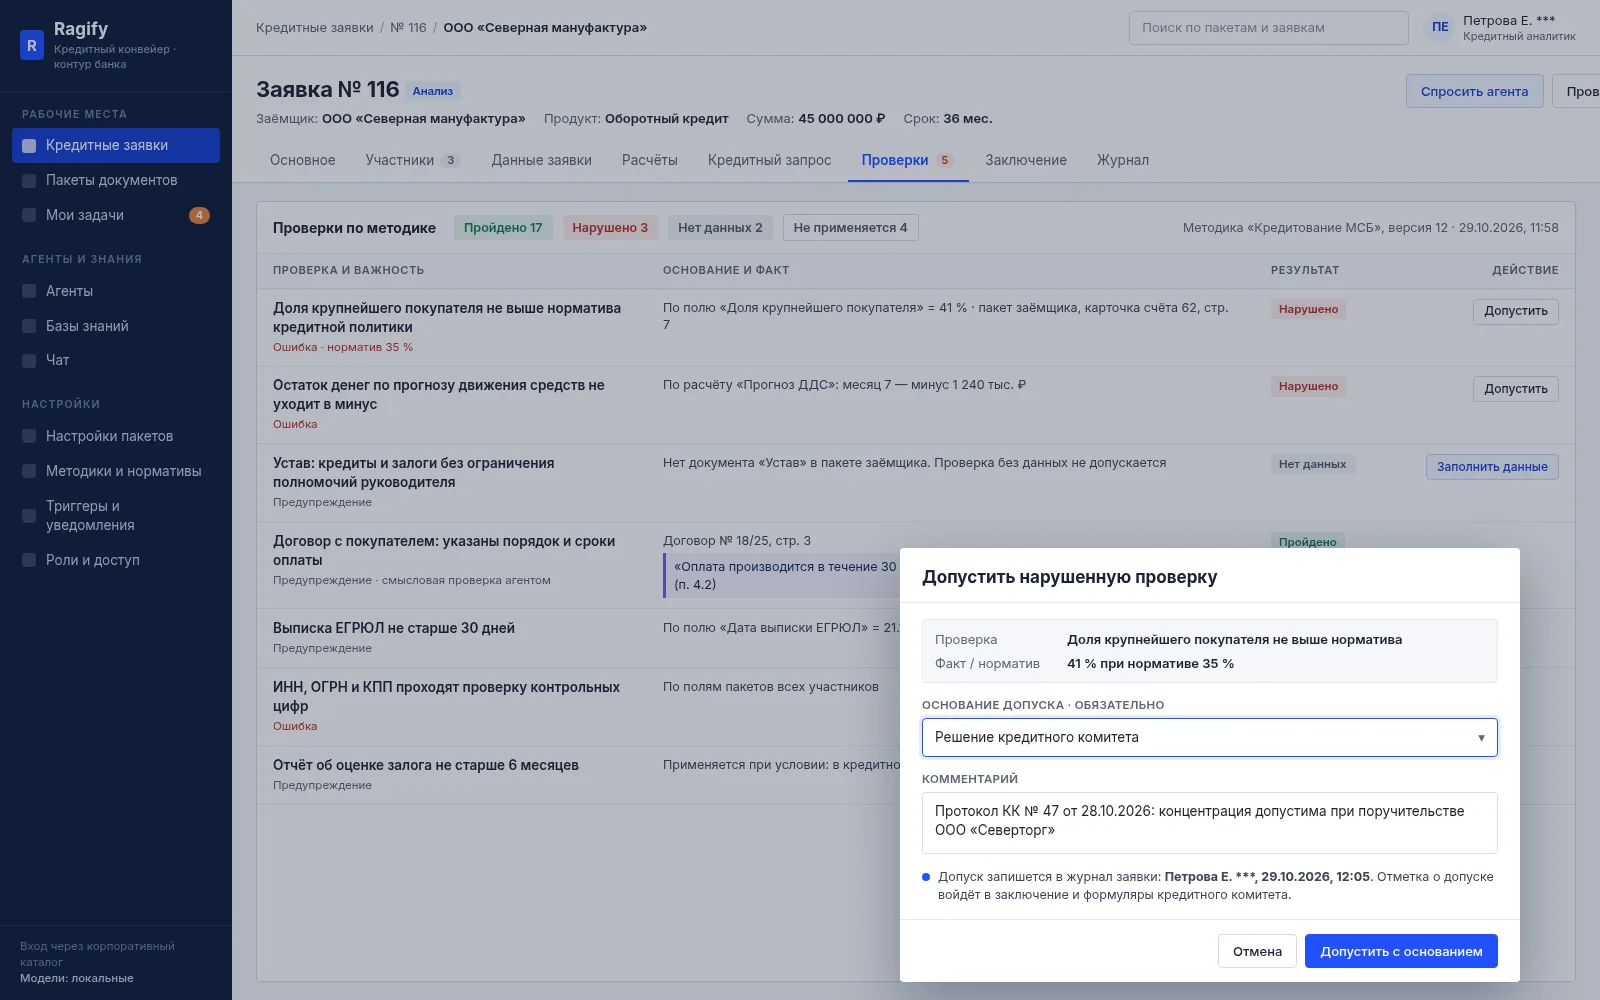
Методика целиком живёт в настройках: виды документов, данные и сверка, проверки, нормативы, справочники, расчёты, выходные документы, этапы и сроки. Изменение проходит через черновик версии.
Расчёты, заключение и формуляры
Платформа считает показатели по методике банка: обороты, концентрацию покупателей и поставщиков, текущие кредиты, расходы и прибыль, прогноз движения денежных средств и максимальную рекомендуемую сумму кредита. У каждого показателя видно, как он получен; если для расчёта чего-то не хватает, это видно сразу. Аналитик может спросить агента «что если» — как изменится сумма при другом сроке или ставке, — и агент пересчитает по той же методике, не меняя заявку.
Заключение аналитика собирается из рейтингов, характеристик бизнеса, сильных и слабых сторон, рисков. Часть разделов пишет агент черновиком, аналитик правит, и правка человека не затирается следующим черновиком. Заключение и формуляры собираются по шаблонам банка в Word и Excel.
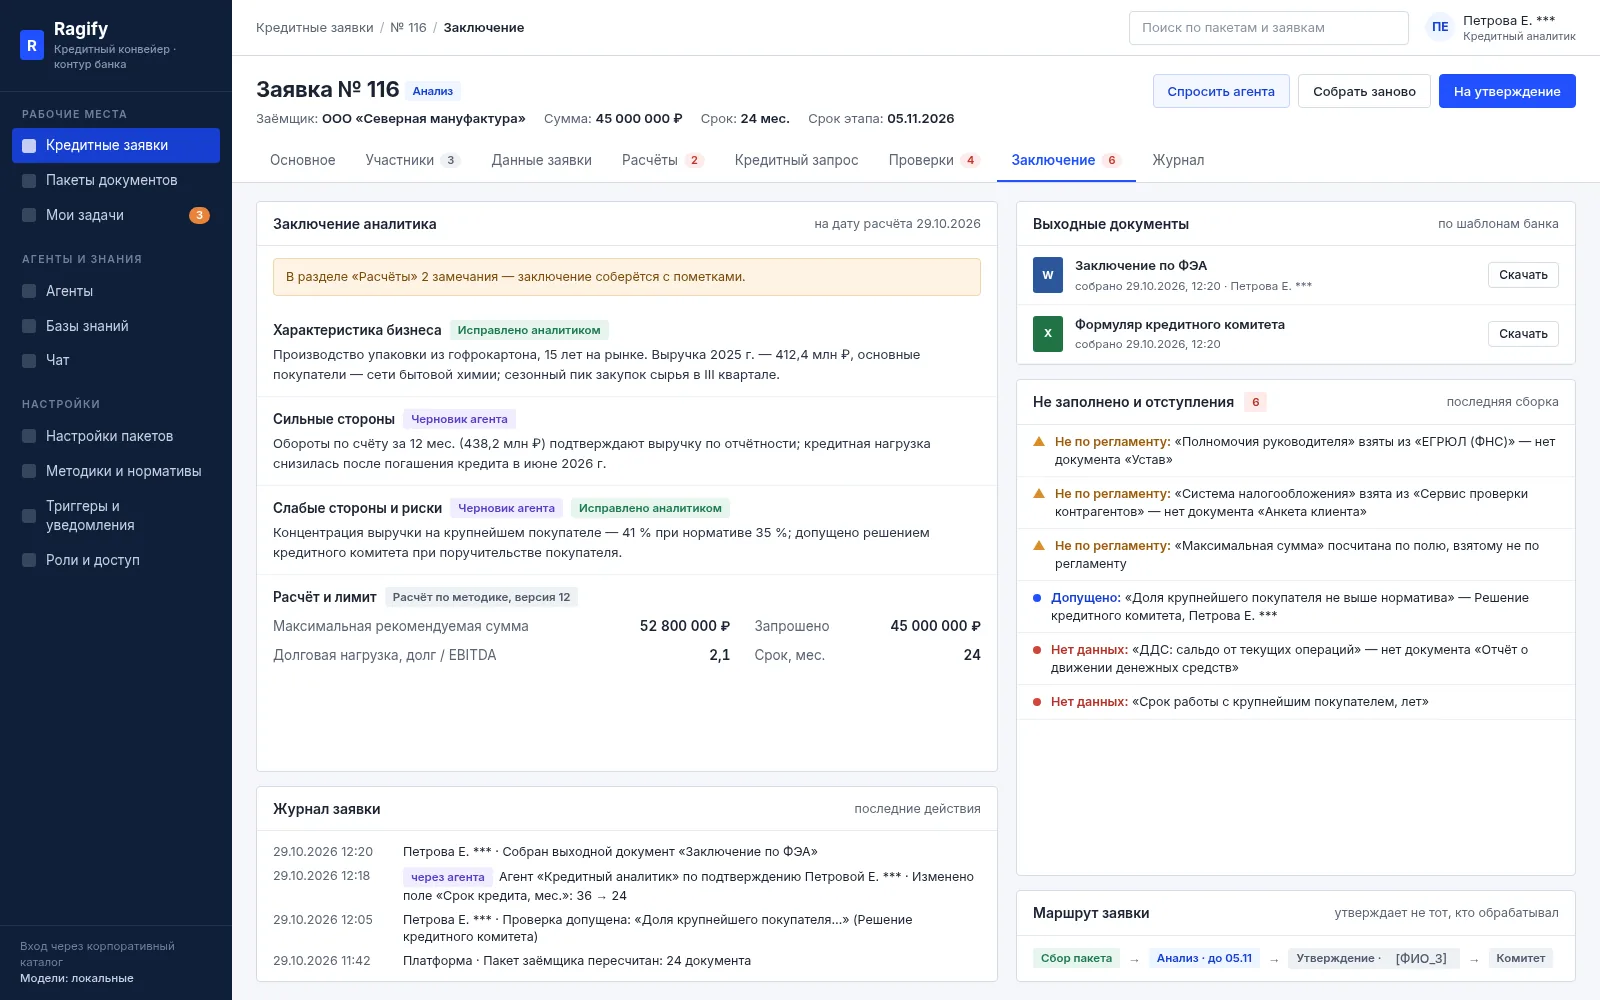
Этапы заявки, сроки и кнопки переходов тоже задаются настройками. Очередь выдаёт заявки по порядку, за заданное число дней заявка помечается «горит», после срока — «просрочено», и на эти события срабатывают уведомления и агенты.
Три агента и предохранители
Под роли кредитного процесса настроены три агента. Они работают в окне карточки пакета и заявки, в чате и в мессенджере, а также запускаются триггерами по событиям.
| Агент | Что умеет |
|---|---|
| Кредитный менеджер | Завести пакет, в том числе только по ИНН; загрузить документы; запросить сведения из внешних источников; сказать, чего не хватает; подготовить текст дозапроса клиенту; заполнить кредитный запрос |
| Кредитный аналитик | Ответить на вопросы по заявке и документам; завести заявку и привязать участников; предложить допуск расхождений и проверок; посчитать «что если»; собрать отчёты; поручить менеджеру дозагрузку |
| Кредитный методолог | Отвечать по методологии кредитного анализа из базы знаний банка |
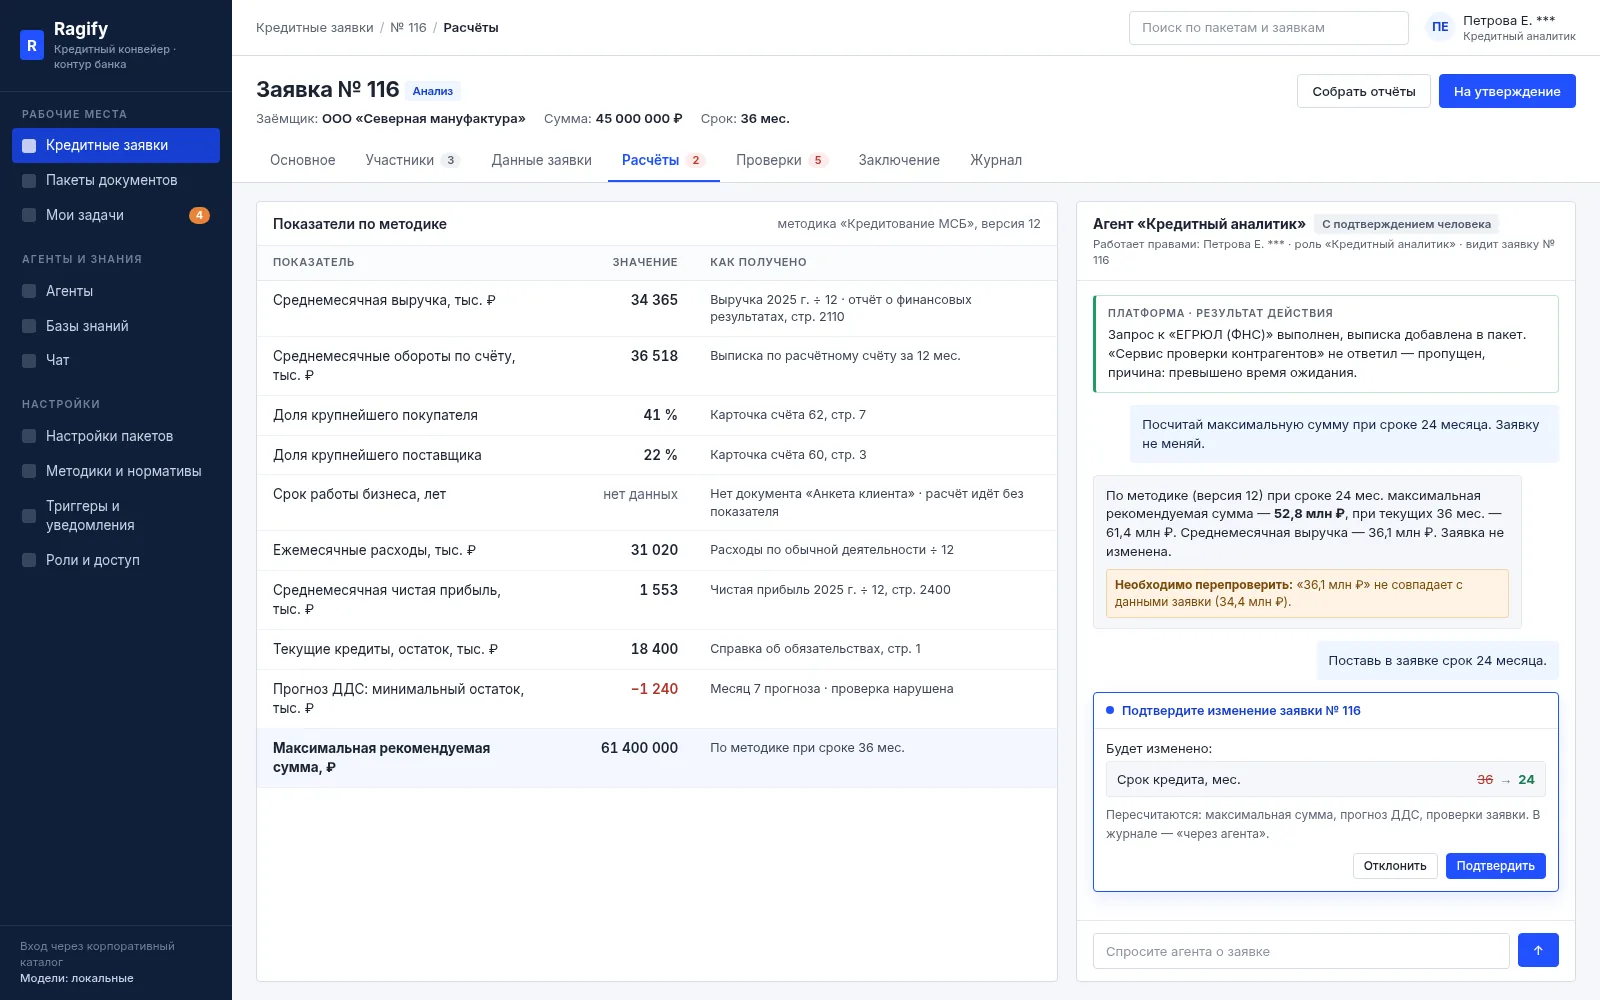
Пять предохранителей действуют для всех агентов конвейера:
Права сотрудника
Агент выполняет действия только в рамках прав пользователя, от имени которого работает: чего не может человек, не может и агент.
Подтверждение
Важные действия подтверждает человек; платформа показывает, что именно будет изменено.
Результат от платформы
Модель не может сообщить о действии, которого не было: результат пишет платформа.
Проверка чисел и журнал
Числа в ответе сверяются с данными, сомнительное помечается; каждое действие — в журнале с пометкой «через агента».
Триггеры запускают агентов без человека в чате: «документы обработаны — сообщить, чего не хватает», «нарушены проверки — предложить допуск». Когда агент доходит до действия, которое без человека не выполняется, у сотрудника появляется задача в «Мои задачи»: подтвердить, отклонить или ответить. Самостоятельно агент может выполнять только действия из явного списка, после чего сотрудник получает задачу «Проверьте, что сделано» с откатом. Письма внешнему заявителю пишет Агент-секретарь — без внутренних проверок и нормативов и только после проверки человеком.
Журнал, маскирование и контур банка
Для ИТ и ИБ банка конвейер устроен как ещё один процесс в одном согласованном контуре.
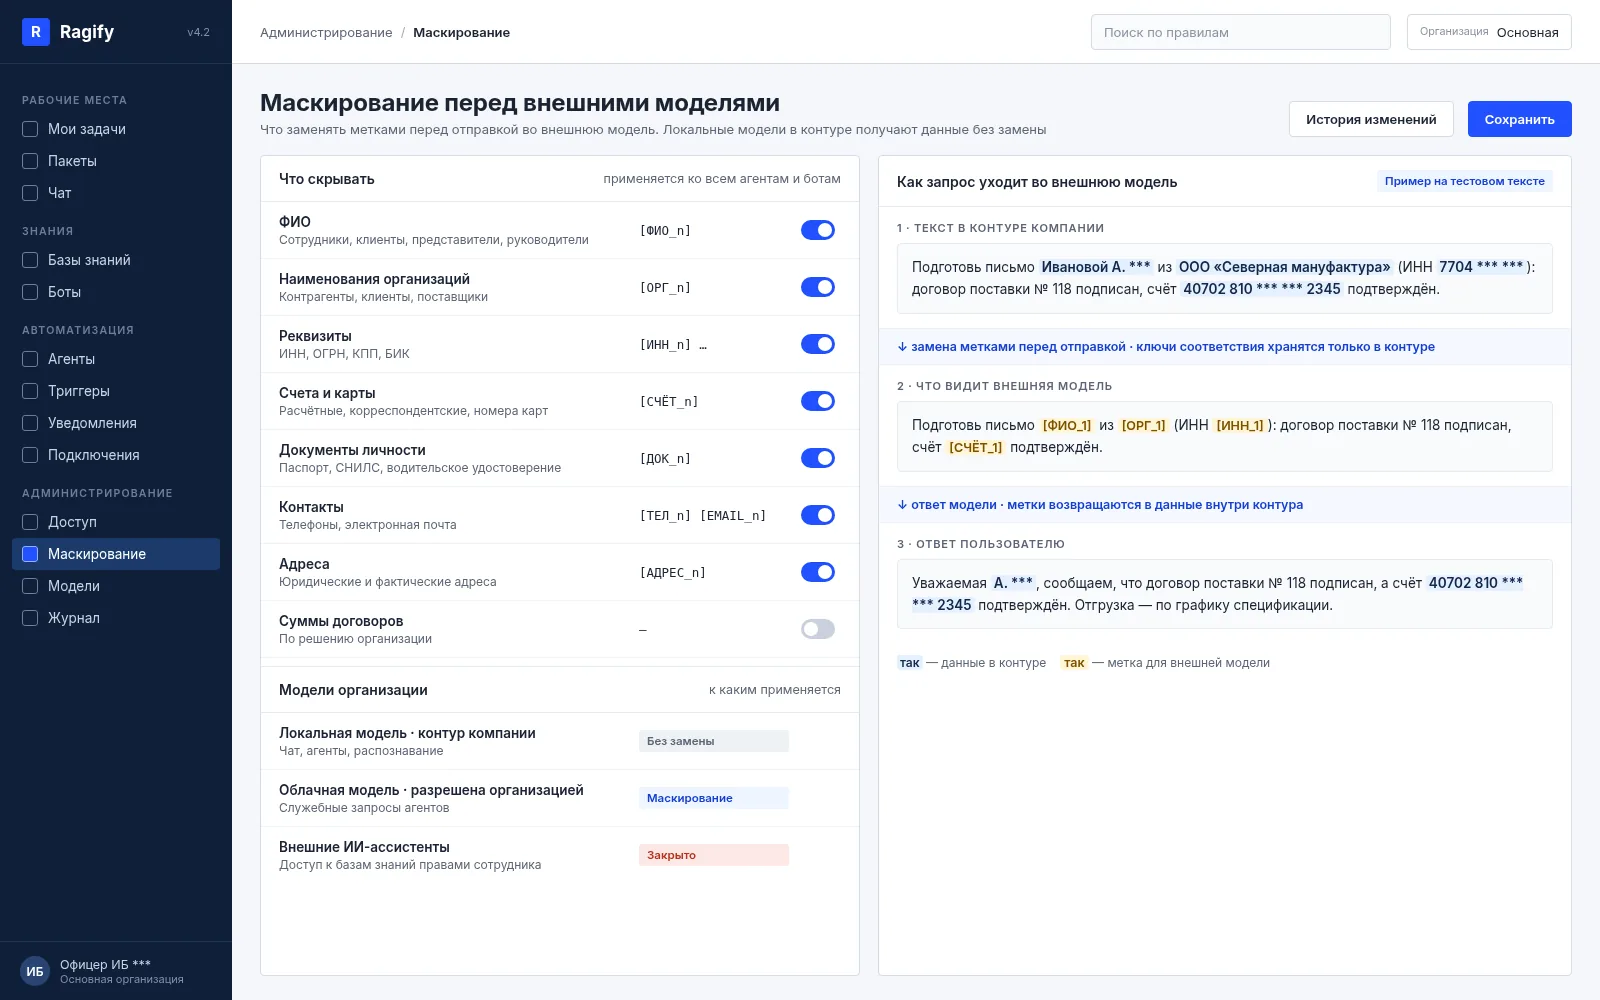
Журнал отвечает на вопрос, который неизбежно задаст комитет или проверяющий: кто — человек или агент, — когда и что изменил, какие проверки допущены и на каком основании, какие документы собраны. Отдельно хранятся журнал диалогов, история запусков агентов и изменений настроек; действие агента всегда отличимо от действия человека.
Что видно на тестовых пакетах
Ниже — ориентиры, полученные на тестовых пакетах. Это не результаты пилота: на документах конкретного банка цифры уточняются в пилоте.
≈10 минут
Пакет компании из 20–30 документов готов к анализу. При ручном вводе на это уходят часы.
≈95 % полей
Извлекаются верно; у каждого значения есть ссылка на страницу документа.
0 выдуманных значений
Сомнительное значение помечается, отсутствующее получает статус «нет данных по регламенту».
Минуты на документы
Формуляры и черновик заключения собираются по шаблонам банка за минуты.
Последний пункт для нас важнее скорости: формуляр не уходит на комитет с пустой ячейкой или с числом, взятым не из того документа, — после сборки платформа сама перечисляет такие места.
Как устроен пилот
Формат пилота — теневой режим. Конвейер обрабатывает реальные заявки параллельно с аналитиками, а выводы конвейера сравниваются с решениями людей по каждой заявке. На решения банка конвейер в этом режиме не влияет.
| Что измеряется | Как |
|---|---|
| Доля верно извлечённых полей | Выборочная сверка с документами банка |
| Время до готовности пакета | От загрузки до пересчитанного пакета |
| Совпадение выводов с аналитиками | Сравнение на реальных заявках в теневом режиме |
В таком формате критерии успеха и пороговые значения согласуются с банком до старта. От банка нужны владелец процесса, методолог и аналитики для сравнения результатов, методика, нормативы и шаблоны заключения и формуляров, а также серверы в контуре банка для платформы и локальных моделей.
Пилот продолжается. Его результаты в статье не приводятся — только ориентиры на тестовых пакетах.
Презентация на 24 слайда: рынок и целевая модель, процесс по ролям, проверки и методика, агенты и предохранители, контур, пилот. PDF, русский язык.
Скачать PDFЧто это значит для банков, МФО, лизинга и факторинга
Конвейер не привязан к одному кредитному продукту. Методика, виды документов и шаблоны — настройки, поэтому тот же механизм переносится на соседние виды финансирования со своими правилами. Ниже — как он ложится на эти процессы; конкретный состав настроек определяется на discovery.
Банки
Корпоративное кредитование и МСБ: пакеты участников, методика банка, заключение и формуляры комитета; рядом с действующими СПР, BPM и АБС.
МФО
Свой перечень документов и методика организации; проверки и расчёты по её нормативам, отступления фиксируются в журнале. Для небольших сделок это способ сократить ручной анализ.
Лизинг
Пакет лизингополучателя и документы по предмету лизинга — новые виды документов и проверки в тех же настройках, сверка с заявкой.
Факторинг
Договоры поставки проверяются агентом по тексту с цитатой — например, порядок и сроки оплаты; данные клиента и его покупателей сверяются по правилам.
Полномочия агентов разумно расширять постепенно, по мере доверия к результатам:
| Шаг | Что делают агенты | Роль сотрудника |
|---|---|---|
| Доказать ценность | Готовят данные, проверки, расчёт и черновики; всё, что меняет заявку, — с подтверждением | Оператор сделки |
| Связать в процесс | Триггеры, «Мои задачи», типовые действия из разрешённого списка с проверкой и откатом | Контролёр |
| Оптимизировать цикл | Ведут этапы в рамках политик, связка с движком банка | Владелец политик и метрик |
На каждом шаге решение по сделке остаётся за сотрудником и движком банка; уровни участия агентов по этапам определяются на AI-discovery.
Где ещё применим тот же механизм
Возможности, добавленные для кредитования, стали общими возможностями Ragify. Новые процессы собираются настройкой: новый вид пакета, проверки, шаблоны, агенты и триггеры.
| Сценарий | Что используется | Статус |
|---|---|---|
| Залоги | Документы по объекту, сроки, сверка с заявкой | Сценарий на платформе |
| Мониторинг заёмщика | Сроки, входящие письма, сигналы агенту | Сценарий на платформе |
| Проблемная задолженность | Пакет должника, письма по шаблонам, маршрут | Сценарий на платформе |
| Закупки | КП, договор, спецификация; сверка реквизитов, лимит цены, проверка контрагента | Сборка из существующих возможностей |
| Приём на работу | Документы кандидата, сроки действия, маскирование ПДн, маршрут согласования | Сборка из существующих возможностей |
| Проверка договоров | Смысловые проверки по тексту с цитатой, допуск с обоснованием | Сборка из существующих возможностей |
| Сводки и дашборды по заявкам | Статусы, сроки и риски по портфелю | Развитие |
| Кредитные истории | В составе внешних источников, с учётом согласия субъекта | Развитие |
«Сценарий на платформе» и «сборка» означают, что процесс собирается из работающих возможностей; состав и объём работ определяются на discovery. Как эти компоненты устроены в целом — на странице Ragify в Restart AI Platform; о базах знаний в банковском контуре — в кейсе банка из топ-5 Узбекистана; о правилах действий агентов — в материале про безопасную автоматизацию ИИ-агентами.
Если вы руководите кредитным блоком, рисками или ИТ банка, лизинговой или факторинговой компании, начните с разбора своего процесса: какие документы, какие проверки, где теряется время. По итогам станет понятно, имеет ли смысл теневой пилот на ваших заявках.
Обсудим ваш контур
Опишите задачу, текущие системы, ограничения и ожидаемый результат. Мы предложим первый практичный шаг: диагностику, пилот, аудит, дорожную карту или проектную команду.